


Ціни на молоко-сировину в Україні зростають, але рентабельність переробки залишається від’ємною через падіння світових цін на масло. Водночас великі обсяги імпорту сирів посилюють конкуренцію для вітчизняних виробників. Додатковим викликом стає адаптація молочної галузі до вимог ЄС: без достатнього перехідного періоду та підтримки це може призвести до скорочення промислового виробництва молока.
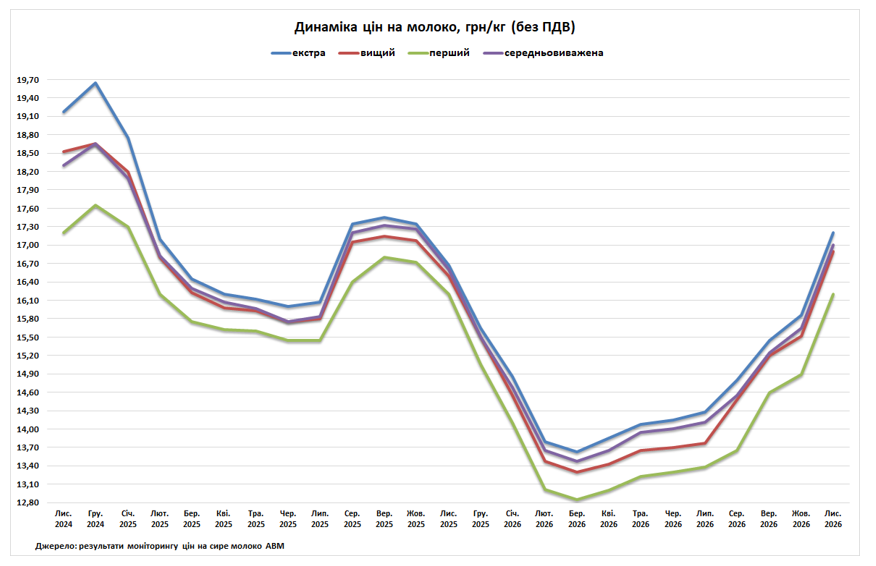
Середня закупівельна ціна молока екстра ґатунку на початку листопаду становила 17,20 грн/кг без ПДВ, що на 1 грн більше відносно попереднього місяця. Діапазон цін на цей ґатунок в господарствах варіюється від 16,40 до 17,70 грн/кг без ПДВ. Нижній та верхній діапазони цін збільшилися на 1,20 грн відносно першої половини минулого місяця.
Вищий ґатунок в середньому коштує 16,90 грн/кг без ПДВ, що на 1,30 грн більше відносно попереднього місяця. Ціни на молоко вищого ґатунку коливаються від 16,20 до 17,20 грн/кг без ПДВ. Порівняно з першою половиною минулого місяця, нижній та верхній діапазони цін збільшилися на 1,20 грн.
Середня ціна на молоко першого ґатунку становила 16,20 грн/кг без ПДВ, що на 1,00 грн більше відносно попереднього місяця. Мінімальна ціна в господарствах становила 15,50 грн/кг. Максимальна ціна становила 16,80 грн/кг. Нижній діапазон цін збільшився на 1,00 грн, верхній – на 1,30 грн.
Відповідно, середньовиважена ціна трьох ґатунків становила 17,00 грн/кг без ПДВ, що на 1,00 грн більше відносно попереднього місяця. Відносно листопада 2025 року молоко подорожчало на 0,03 грн.
На початку листопада закупівельні ціни на молоко-сировину в Україні продовжили зростати на тлі збереження високого попиту. Хоча активність попиту вже поступається вересневим і жовтневим показникам. Вперше цього року закупівельна ціна досягла рівня минулого року та перевищила його на 5 копійок. Водночас подальше підвищення закупівельних цін може стримуватися послабленням попиту та погіршенням рентабельності переробки. Зростання вартості сухого молока поки не компенсує зниження цін на вершкове масло, через що рентабельність переробки молока в Україні опустилася приблизно до мінус 1%. Особливо складною стає ситуація із виробництвом сирного продукту, яке поступово перетворюється на збиткове. У результаті переробники перенаправляють знежирене молоко із виробництва сирного продукту на сушіння, а окремі підприємства поступово скорочують його випуск.
На світовому молочному ринку спостерігається нетипова цінова ситуація, оскільки вершкове масло дешевшає, тоді як сухе молоко та молочні білки дорожчають. Порівняно з жовтнем 2025 року ціни на масло знизилися на 18% у США та майже на 30% в Океанії і ЄС. Водночас попит на сухе молоко та молочні білки підтримується активністю на азійських ринках і зростанням інтересу до білкового харчування. Для України така зміна кон’юнктури має особливе значення, оскільки вершкове масло традиційно було одним із головних драйверів закупівельних цін на молоко-сировину. Послаблення цього сегмента може обмежувати можливості переробників підвищувати закупівельні ціни, навіть за умов зростання вартості сухого молока.
Близько 30% українського молока спрямовується на експорт у вигляді готової продукції. Тому динаміка зовнішньої торгівлі безпосередньо впливає на попит на молоко-сировину та цінову політику переробних підприємств. У жовтні експортна активність послабилася, оскільки скоротилися поставки рідкого молока та вершків скоротилися, сухого і згущеного молока, молочної сироватки, вершкового масла. Водночас експорт сирів залишається рекордним за весь період після початку повномасштабного вторгнення росії.
Послаблення експорту супроводжується відновленням зростання імпорту молочної продукції. Найбільшу частку імпорту становлять сири. Українські виробники стикаються з посиленням конкуренції з боку польських підприємств. Завдяки модернізації виробництва та впровадженню сучасніших технологій польські виробники отримали можливість активніше конкурувати на українському ринку й витісняти вітчизняну продукцію з торговельних мереж. Спроби української сторони ініціювати антидемпінгове розслідування щодо польських сирів не були доведені до завершення. За таких умов конкуренція на внутрішньому ринку продовжує стримувати ціни на українські сири, а можливості вітчизняних виробників наблизитися до європейського рівня цін залишаються обмеженими.
Додатковим довгостроковим викликом для української молочної галузі є адаптація до європейських стандартів виробництва. За результатами дослідження, профінансованого Європейською комісією, близько 60% українських молочних ферм уже відповідають необхідним вимогам і зможуть продовжувати роботу після запровадження європейських норм. Водночас приведення господарств у відповідність до стандартів ЄС потребуватиме значних капітальних та операційних витрат. Зокрема, інвестиції в забезпечення благополуччя корів можуть становити приблизно 100-300 євро на одну корову для малих ферм, близько 1000 євро для середніх і 700 євро для великих господарств. Додатково перехід на європейські вимоги до вирощування кормів може збільшити вартість кормодня приблизно на 1 євро на корову, а операційні витрати на дотримання стандартів благополуччя тварин – ще на 90 євро на рік на одну корову.
Зростання витрат на модернізацію може стати особливо відчутним для українських виробників, оскільки після адаптації до європейських вимог їхні виробничі витрати наближатимуться до рівня фермерів ЄС, але вони не матимуть доступу до виплат у межах Спільної аграрної політики. Європейська комісія вже повідомляла, що наразі Україна не зможе отримувати такі виплати через обмеженість бюджету ЄС. За цих умов підвищення ефективності виробництва, модернізація ферм і перехід молокопереробних підприємств до глибшої переробки молока та випуску продукції з більшою доданою вартістю матимуть вирішальне значення для збереження конкурентоспроможності галузі.
Для оцінки готовності молочного сектору до євроінтеграції дослідники рекомендують провести аудит усіх потужностей із виробництва та переробки молока. Такий підхід має дати державі змогу оцінити масштаби необхідної модернізації та потенційні втрати виробничих потужностей. Досвід країн Центральної та Східної Європи свідчить, що вступ до ЄС супроводжувався закриттям значної кількості молочних ферм і переробних підприємств. Польщі вдалося відновити галузь завдяки значній фінансовій підтримці, тоді як окремі країни, зокрема Литва, Латвія, Болгарія та Румунія, навіть через понад десять років після вступу не змогли повернутися до попередніх обсягів виробництва та переробки молока.
За прогнозами дослідників, без достатнього часу для адаптації промислове виробництво молока в Україні до 2033 року може скоротитися з нинішніх 3,4 млн до 2,2 млн тонн на рік. Адаптація до європейських вимог потребуватиме не лише інвестицій у технології та інфраструктуру, а й збереження продуктивного поголів’я. Тому скорочення витрат не повинно відбуватися за рахунок відтворення стада та здоров’я корів, адже саме ці чинники визначають продуктивність тварин, якість молока та довгострокову стійкість молочних господарств.
Ключові новини молочного сектору на сторінці АВМ у Facebook | Telegram
Пресслужба Асоціації виробників молока